التحول الرقمي المالي وسلوك المستهلك: كيف تعيد التجارة الإلكترونية والعملات الرقمية صياغة مفاهيم الادخار والإنفاق

اعداد ـ التآخي
إن التحول الرقمي المالي لم يعد مجرد تحديث تقني أو وسيلة رفاهية لتسهيل المعاملات، بل أصبح قوة جارفة تعيد هندسة السلوك البشري، وتغير الأطر المفاهيمية التي تربط الفرد بالمال، من لحظة جني الدخل وحتى اتخاذ قرارات الإنفاق والادخار.
لقد تجاوزت التجارة الإلكترونية مفهوم “الشراء عن بُعد” لتصبح نمط حياة متكاملا، وقد أفرزت تحولات عميقة في نفسية المستهلك من ذلك تلاشي “ألم الدفع” في الاقتصاد النقدي التقليدي الكاش. كان خروج الأوراق النقدية من المحفظة يمثل احتكاكا نفسيا مباشرا يولد شعورا بالتخلي عن قيمة ملموسة، مما يدفع للتردد والتدقيق. أما اليوم، ومع الدفع بنقرة واحدة والبطاقات المخزنة، فقد تراجع هذا الشعور تماما، وتحول الشراء من “قرار واعٍ ومحسوب” إلى “فعل انعكاسي سريع”.
وفي خضم اقتصاد الشراء العاطفي والآني اسهمت الخوارزميات الذكية ومنصات التواصل الاجتماعي في تحويل الرغبة اللحظية إلى عملية شراء فورية. فالإعلانات الموجهة بدقة بالغة، وميزات التصفح اللانهائي ألغت الفاصل الزمني بين التفكير في السلعة وامتلاكها، مما أدى إلى تضخم الاستهلاك العاطفي. وفيما يتعلق بثقافة التخفيضات الوهمية والوفرة المصطنعة تخلق المنصات الرقمية شعورا زائفا بالاستعجال عن طريق مؤشرات التنافس والعد التنازلي مثل “باقي قطعتان فقط”، مما يدفع المستهلك نحو الاستهلاك المندفع لاحتياجات غير ملحة.
ويعيد ذلك صياغة مفاهيم الادخار في عصر السيولة الرقمية، فالادخار التقليدي كان قائما على مبدأ “اكتناز الفائض” ووضعه في وعاء آمن مثل الحسابات المصرفية التقليدية أو الأصول الثابتة. أما في البيئة الرقمية، فقد تغير المشهد جذريا بشكل سيولة الأموال وسهولة تسييلها، اذ أصبحت الأموال الرقمية متوفرة وقابلة للإنفاق في أي ثانية ومن أي مكان، مما جعل حجز جزء منها للادخار أمرا يتطلب انضباطا ذاتيا أعلى بكثير مقارنة بالسابق، اذ كان الادخار يتطلب الذهاب الفعلي للبنك.
وتراجعت قيمة الادخار التقليدي في بيئات التضخم، اذ أدى تراجع القيمة الشرائية للعملات المحلية وارتفاع معدلات التضخم إلى إحجام الأفراد عن الادخار بالطرق الكلاسيكية. ودفع ذلك الأجيال الجديدة إلى البحث عن قنوات ادخارية واستثمارية بديلة عالية المخاطر مثل العملات المشفرة والأصول الرقمية بحثا عن تحوط سريع ضد تآكل المدخرات.
ونشأ مفهوم “الادخار المصغر”، فبالمقابل، أتاحت التطبيقات المالية الحديثة أدوات ابتكارية للادخار التلقائي مثل تقريب قيمة المشتريات الرقمية إلى أقرب وحدة نقدية وتحويل الفائض تلقائيا لحساب الادخار، وهو ما أوجد ثقافة ادخارية جديدة ومبسطة لشريحة واسعة من الشباب.
ان العملات الرقمية غيرت “فلسفة القيمة”، والتحول الأعمق يكمن في صعود العملات الرقمية سواء المشفرة كالبتكوين أو الرقمية الرسمية التي تدرسها البنوك المركزية، وذلك بتجريد المال من ماديته فلم يعد المال مرتبطا بغطاء معدني أو ورقي صادر عن دولة ذات سيادة بالضرورة، بل أصبح “رموزا برمجية” تعتمد على الثقة التكنولوجية أو خوارزميات العرض والطلب. هذا التجريد جعل الأفراد ينظرون إلى المال ليس كـ “مخزن للقيمة المستقرة”، بل كـ “أداة تداول سريعة” أو “أصل مضاربي”.
ونشأت بتأثير ذلك ثقافة الثراء السريع والمخاطرة، اذ أوجدت العملات المشفرة ثقافة استثمارية جديدة تقوم على الرغبة في تحقيق عوائد استثنائية في زمن قياسي، مما أدى إلى تراجع النظرة التقليدية للادخار طويل الأجل لصالح المضاربة اليومية، وأثر بدوره على الاستقرار المالي للأسر.
أنشأ التغيير فجوة الأجيال المالية، اذ يعيش الآباء والأجداد في كثير من المجتمعات بذهنية تحفظية تقدر “السيولة الملموسة” وتخشى المعاملات الرقمية، فيما يندمج جيل الشباب كليا في الاقتصاد الرقمي غير المرئي، مما يطرح تحديات حقيقية في إدارة الشؤون المالية الأسرية والتوجيه المالي.
وتولد الوهم المالي والمديونية الخفية، اذ أدت سهولة الحصول على حلول “اشترِ الآن وافعل لاحقا” والتسهيلات الائتمانية الرقمية المصغرة إلى وقوع كثير من المستهلكين، لاسيما فئات الدخل المحدود والشباب، في فخ ديون استهلاكية خفية يصعب تتبعها، مما يعيد تشكيل مفهوم الطبقات الاجتماعية والقدرة على الاستقرار المعيشي.
إن التحول الرقمي المالي ليس مجرد أدوات دفع أسرع، بل هو ثورة أنثروبولوجية تُعيد كتابة العلاقة بين الإنسان وماله. إنه يمنح الأفراد مرونة غير مسبوقة، لكنه في المقابل يضعهم في مواجهة تحديات قاسية تتعلق بضبط النفس الاستهلاكي، وحماية المدخرات من تقلبات العصر الرقمي.
تداعيات التراجع النقدي “الكاش”
فما هي نتائج تراجع النقد “الكاش” والتداعيات الهيكلية على الصعيدين المحلي والعالمي، ومدى استجابة دول العالم الثالث؟
إن التراجع المتسارع لاستعمال الأوراق النقدية الكاش لصالح وسائل الدفع الرقمية يمثل تحولا بنيويا هو الأعظم في تاريخ الأموال منذ ابتكار العملة الورقية ذاتها. هذا الانحسار لا يقتصر على كونه مجرد تطور تقني لتسهيل المعاملات، بل يتجاوز ذلك ليُحدث زلزالا في هيكل السيادة الوطنية، والعدالة الاجتماعية، وحرية الأفراد.
فيما يلي تحليل للنتائج المترتبة على هذا التراجع محليا وعالميا، وكيف تتعامل دول العالم الثالث لاسيما نامية البنى التحتية مع هذه الجارفة الرقمية.
التداعيات على الصعيد المحلي في داخل الدول تتمثل في تلاشي الخصوصية الفردية وبزوغ عهد “المراقبة المالية” وكانت ميزة ذلك ان يمنح الكاش حماية تامة للخصوصية الشخصية؛ فالعملة الورقية تتداول من دون أن تترك خلفها سجلا رقميا يربط هوية المنفق بالسلعة أو الخدمة المشتراة. ولكن مع غياب الكاش، تتحول كل معاملة مالية مهما صغر حجمها إلى “بيانات” مخزنة في خوادم البنوك والشركات الوسيطة. هذا يضع المواطن تحت مظلة “المراقبة المالية الشاملة”، اذ يمكن تتبع الأنماط الاستهلاكية، والتوجهات السياسية، والأنشطة الاجتماعية للأفراد بسهولة تامة من قِبل الحكومات أو الشركات التجارية الكبرى.
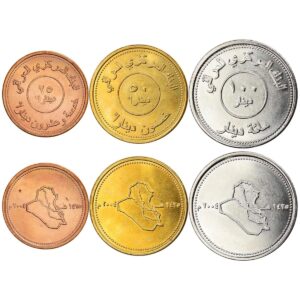
ويجري بظل ذلك إعادة هندسة الاقتصاد غير الرسمي باتجاه التعامل الرقمي، والميزة فيه ان الاقتصاد النقدي غير الرسمي كالأسواق الشعبية، والعمالة اليومية، والحرف اليدوية يمثل شبكة الأمان المعيشية لعشرات الملايين من ذوي الدخل المحدود، اذ يوفر سيولة فورية بعيدا عن التعقيدات والضرائب المجحفة، ومثال على ذلك عندما جرى خفض قيمة الدينار العراقي فان السلعة التي كانت تباع بـ 250 دينار مثل عبوة “الببسي” الصغيرة ارتفع سعرها فورا الى 500 دينار بسبب غياب الأجزاء الصغيرة من العملة؛ مثلا يفترض ان تباع بـ 350 او 375 دينار، وان الدفع النقدي يعالج ذلك الفرق.
ان الفئات الهامشية التي لا تمتلك حسابات بنكية أو مستندات رسمية تتحول إلى “منفيين اقتصاديين”، عاجزين عن البيع أو الشراء، مما يرفع معدلات التهميش والفقر المدقع.
وتتولد كفاءة السياسات النقدية والضريبية مقابل “قسوة التحصيل” فمن منظور الدول، ترحب وزارات المالية والبنوك المركزية بتراجع الكاش لأنه يغلق أبواب التهرب الضريبي، ويقضي على غسيل الأموال التقليدي، ويمنح البنك المركزي قدرة فائقة على تتبع الكتلة النقدية وسرعة دورانها، وتطبيق السياسات النقدية كرفع أو خفض الفائدة بفعالية فورية. اما الوجه المظلم فيتمثل في غياب المرونة في التعامل مع الأزمات الطارئة؛ ففي حال تعطل الأنظمة الرقمية بسبب هجمات سيبرانية، أو أعطال تقنية، أو انقطاع الاتصالات والكهرباء، تصبح المجتمعات “معطلة كليا” وعاجزة حتى عن شراء أبسط مقومات الحياة كخبز اليوم الواحد.
اما التداعيات على الفضاء العالمي فتتمثل في نشوء مركزية القوة التكنولوجية وسلطة عمالقة التقنية وذلك بتحول النظام المالي العالمي تدريجيا من الاحتكار التقليدي للبنوك المركزية إلى سيطرة عمالقة التكنولوجيا وشركات الدفع العابرة للحدود مثل Visa، Mastercard، وشركات التقنية المالية الكبرى. هذا يعطي هذه الشركات قدرة هائلة على التحكم في تدفق الأموال عابرة القارات، وفرض رسوم باهظة، بل وتجميد أو حرمان اقتصادات بأكملها من النفاذ للخدمات المالية بقرار أحادي.
ومن النتائج تآكل “السيادة النقدية” الوطنية أمام العملات الرقمية العابرة للحدود اذ يسهّل الفضاء الرقمي تداول العملات المشفرة والأصول الافتراضية غير الخاضعة لرقابة دولة بعينها. هذا الأمر يهدد بفقدان الدول النامية والناشئة السيطرة على عملاتها المحلية لصالح عملات رقمية أجنبية مستقرة، مما يدفع نحو ظاهرة “الدولرة الرقمية”، ويضعف قدرة البنوك المركزية على حماية سعر الصرف المحلي.
ان استجابة دول العالم الثالث لهذا التحول تتمثل في وقوعها “بين مطرقة التحديث وسندان الهشاشة”، اذ تعيش هذه الدول العالم بخاصة في مناطق مثل الشرق الأوسط، وإفريقيا، وأجزاء من أمريكا اللاتينية حالة من “الازدواجية الهيكلية الحادة” في استجابتها لهذا التحول و تهرع حكومات الدول النامية نحو إطلاق الاستراتيجيات الوطنية للتحول الرقمي والدفع الإلكتروني، مدفوعة بتوصيات المؤسسات المالية الدولية كصندوق النقد والبنك الدوليين وتحسنا موصوما لمكافحة الفساد والرشوة الورقية، و تُبذل جهود كبيرة لإنشاء أنظمة الدفع الفوري الوطنية لربط المصارف وتقليل الاعتماد على الكاش في المعاملات الحكومية ودفع الرواتب والرسوم. اما العقبات البنيوية الكبرى التي تعوق الانتقال السلس فتنبثق على أرض الواقع، اذ تصطدم محاولات فرض التحول الرقمي في العالم الثالث بعقبات صلبة تتمثل في هشاشة البنى التحتية المتمثلة بضعف شبكات الاتصالات، والانقطاعات المتكررة للتيار الكهربائي، وغياب الإنترنت المستقر والآمن في الأطراف والأقاليم الريفية، مما يجعل اعتماد النظام المالي كليا على التكنولوجيا مغامرة عالية المخاطر.
كما يصطدم التحول بالأمية الرقمية والمالية، اذ ان شريحة واسعة من السكان لاسيما كبار السن، وسكان الأرياف، وأصحاب المهن البسيطة تفتقر إلى المهارات الأساسية للتعامل مع التطبيقات الرقمية والمنصات الذكية، مما يولد شعورا بالعجز والرهبة من النظام المصرفي.
كما يرتبط التخوف بأزمة الثقة العميقة بالمصارف ففي عديد دول العالم الثالث، عانى المواطنون تاريخيا من انهيارات مصرفية، أو قيود تعسفية على سحب الودائع، أو تآكل القيم الادخارية بفعل التضخم وسياسات الدول. هذه البيئة تجعل الأفراد يفضلون “الاحتفاظ بالكاش تحت البلاطة” على وضع أموالهم في حسابات مصرفية رقمية يخشون تجميدها أو فقدانها. وبالنتيجة الواقعية ينشأ “اقتصاد هجين” مشوه فبدلا من الوصول إلى مجتمع بلا نقد، أنتجت استجابة دول العالم الثالث اقتصادا هجينا، تُفرض الرقمنة قسرا على الموظفين الحكوميين والموظفين الرسميين والشركات الكبرى.
ويبقى المجتمع الواسع والقطاع غير الرسمي معتمدين كليا على النقد الكاش في المعاملات اليومية، فيما يتحول الدفع الإلكتروني بالنسبة للكثيرين إلى أداة تستعمل بحدود ضيقة ثم يُسحب الرصيد فورا إلى “كاش ملموس” لعدم الاطمئنان للاستقرار المالي الرقمي.
حتمية مغادرة العملة الورقية
إن التخلي عن “الكاش” في الفضاء العالمي هو مسار تقني محتوم، لكن فرضه في دول العالم الثالث من دون معالجة الهشاشة الاقتصادية، وبناء البنى التحتية الصلبة، وترميم الثقة بين المواطن والمؤسسة المالية، لن يؤدي إلى الرفاه المنشود، بل قد يخلق “أبارتهايد ماليا” يعمق الهوة بين طبقة رقمية متصلة وأغلبية مهمشة تكافح من أجل الاحتفاظ بحقها البسيط في تداول قيمة تعبها وعرقها بأمان.
إن زوال العملات الورقية في شكلها الفيزيائي التقليدي يُعد حتمية تاريخية وتطورا طبيعيا نعيشه اليوم، لكنه لا يعني اختفاء “العملات القانونية” التي تصدرها الدول، بل تحولها الكامل إلى صيغ رقمية مشفرة ومنظمة.
إن مفهوم النقود عبر التاريخ مرّ بمراحل متعددة؛ من المقايضة السلعية، إلى المعادن الثمينة كالذهب والفضة، ثم النقود الورقية المدعومة بالذهب، وصولا إلى النظام الحالي القائم على الثقة والائتمان الحكومي منذ إلغاء الغطاء الذهبي رسميا عام 1971. التطور الحالي يقودنا سريعا نحو الاقتصاد غير النقدي المدفوع بالتكنولوجيا والسياسات السيادية.
ان المحركات الأساسية لزوال النقد الورقي تتمثل في ان الحكومات تتبنى إصدار نسخ رقمية رسمية من عملاتها (مثل اليوان الرقمي والدولار الرقمي)، وتلغي العملات الرقمية مصاريف طباعة الأوراق النقدية، وحمايتها، ونقلها. ويتيح التحول الرقمي للبنوك تتبع الأموال بدقة، مما يقلل غسيل الأموال والتهرب الضريبي. وتفضل الأجيال الشابة استغلال المحافظ الإلكترونية وأنظمة الدفع اللاتلامسي.
ان الجهة المعنية في البنوك المركزية للدول تصدر نسخة سيادية رقمية لامركزية (خوارزميات وشبكات) وبدلا من طبيعة الوجود المادي (ورقي / معدني) يكون الامر رقميا بحتا (محافظ إلكترونية رسمية) رقمي مشفر.
وفيما يتعلق بمستوى الرقابة تكون هناك صعوبة التتبع الكامل للكاش وفي كثير من الأحيان يجري اخفاءها من قبل الفاسدين، فيما تكون العملات الرقمية خاضعة لرقابة صارمة ومباشرة من الدولة، وفي العملة الورقية الاستقرار المالي عرضة للتضخم وتآكل القوة الشرائية فيما تكون في حالة العملات الرقمية مدعومة بالسياسة النقدية للدولة.
وبرغم هذا التوجه المتسارع، فإن الاختفاء التام والكامل للنقد الورقي يواجه عقبات تجعل التخلص منه يحتاج عقودا في بعض المناطق، اذ تعاني الفئات كبار السن، سكان المناطق الريفية، والمهمشين من ضعف الوصول للتكنولوجيا الرقمية. كما ان الاعتماد الرقمي الكامل يترك الاقتصادات عرضة للهجمات السيبرانية أو انقطاع شبكات الاتصالات والطاقة. ويثير التتبع الكامل للمدفوعات الرقمية قلق الأفراد بشأن حرية التصرف المالي والرقابة الحكومية اللصيقة.